
Zalanie mieszkania – co robić w pierwszych godzinach? Poradnik krok po kroku
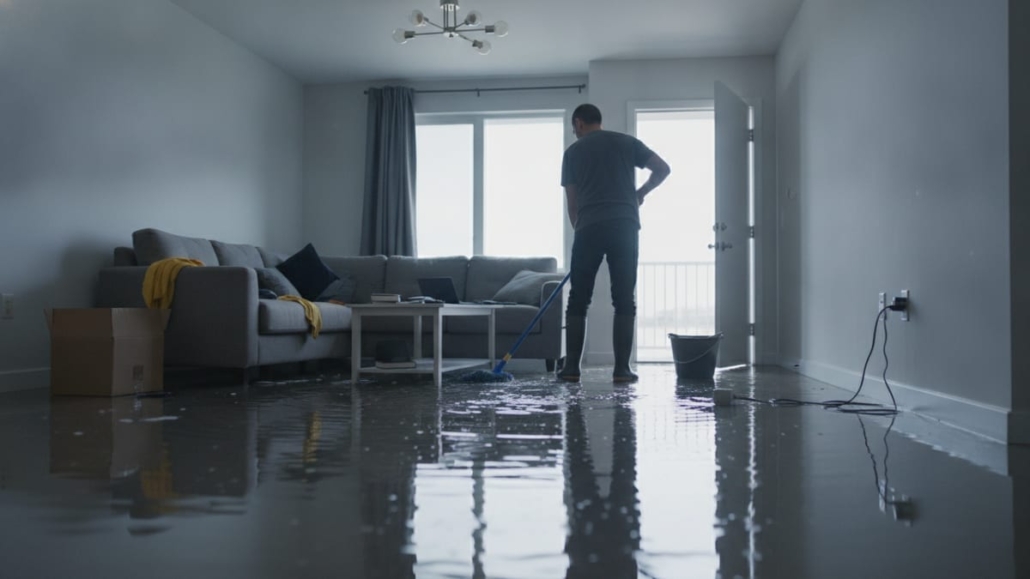
Zalanie mieszkania co robić to pytanie, które w chwili kryzysu zadaje sobie tysiące Polaków rocznie. Każda minuta zwłoki może zwiększyć straty o setki złotych i uruchomić procesy biologiczne, których skutki odczujesz przez miesiące.
Pierwsze minuty po zalaniu: zanim cokolwiek sprawdzisz
Zamknij zawór główny wody i wyłącz bezpieczniki w tablicy rozdzielczej: to dwa działania, które w pierwszych minutach zalania ratują życie i ograniczają straty materialne.
Woda i prąd tworzą śmiertelnie niebezpieczne połączenie. Zanim wejdziesz do zalanego pomieszczenia, odetnij zasilanie na tablicy rozdzielczej, nawet jeśli zalanie wydaje się niewielkie. Wilgoć wnika za gniazdka, pod listwy przypodłogowe i do puszek elektrycznych w ciągu kilkunastu minut, a ryzyko porażenia prądem pozostaje realne jeszcze długo po tym, gdy woda przestaje być widoczna na podłodze.
Zawór główny wody znajdziesz najczęściej w piwnicy, na klatce schodowej lub bezpośrednio w mieszkaniu (zazwyczaj za wodomierzem, przy wejściu lub w łazience). Jeśli nie wiesz, gdzie jest, zadzwoń do administracji budynku lub spółdzielni mieszkaniowej. Numer kontaktowy powinien być wywieszony na klatce schodowej, a w nagłych przypadkach możesz zadzwonić na pogotowie techniczne sieci wodociągowej działające całą dobę.
Gdy prąd jest odcięty i woda przestała płynąć, możesz bezpiecznie wejść do pomieszczenia. Zbierz z podłogi wszystkie przedmioty elektryczne, dokumenty, albumy, biżuterię i rzeczy o wartości sentymentalnej. Przenieś je w suche miejsce. Meble tapicerowane wyciągnij na zewnątrz lub ustaw na nóżkach na suchej powierzchni, bo tkaniny i gąbka pochłaniają wodę błyskawicznie i stają się podłożem dla pleśni.
Nie uruchamiaj ponownie prądu bez sprawdzenia instalacji przez elektryka. To jeden z najczęstszych błędów popełnianych po zalaniu, który kończy się zwarciem lub pożarem.
Dokumentacja szkód i protokół zalania
Szczegółowa dokumentacja fotograficzna wykonana przed sprzątaniem oraz pisemny protokół zalania to podstawa każdego skutecznego wniosku odszkodowawczego wobec ubezpieczyciela lub sprawcy.
Fotografuj każdą ścianę, sufit, podłogę, meble i urządzenia. Skup się na widocznych granicach zawilgocenia, odpadającym tynku, pęknięciach i plamach. Zdjęcia powinny mieć metadane z datą i godziną, a jeśli masz możliwość, nagraj też krótki film pokazujący skalę zniszczeń i źródło wycieku.
Protokół zalania to dokument opisujący okoliczności zdarzenia, zakres szkód i dane stron. Sporządza się go razem z sąsiadem (jeśli to on jest sprawcą), przedstawicielem administracji budynku lub zarządcą nieruchomości. Protokół powinien zawierać: datę i godzinę zdarzenia, adres nieruchomości, opis przyczyny zalania, wykaz uszkodzonych elementów i podpisy wszystkich obecnych. Administracja budynku lub spółdzielnia mieszkaniowa ma obowiązek uczestniczyć w jego sporządzeniu na Twoje żądanie.
Jak samodzielnie wstępnie oszacować straty?
Wstępna wycena szkód przed przyjazdem rzeczoznawcy majątkowego powinna obejmować metraż zniszczonych elementów i orientacyjne koszty robocizny, by przyspieszyć rozmowę z ubezpieczycielem.
Zrób listę wszystkich uszkodzonych elementów: metrażu sufitu i ścian do przemalowania lub tynkowania, powierzchni podłogi do wymiany, nazw i modeli uszkodzonych sprzętów AGD. Najtrudniejsze do wyceny są parkiet i inne drewniane podłogi (pęcznienie może ujawnić się dopiero po kilku dniach), a także ściany nośne, gdzie woda może wnikać w strukturę budynku bez widocznych oznaczeń na powierzchni. Widełki kosztów remontu po zalaniu wahają się od 5 000 do 50 000 zł w zależności od skali szkód i standardu wykończenia. Rzeczoznawca majątkowy sporządzi wycenę formalną, ale własna lista jest nieoceniona przy rozmowie z ubezpieczycielem i przyspiesza cały proces likwidacji szkody.
Zachowaj wszystkie paragony za zakupy dokonane w związku z zalaniem: wiadra, mopy, osuszacze wynajęte na czas kryzysu, nocleg jeśli musiałeś opuścić mieszkanie. Te koszty również mogą podlegać zwrotowi.
Zalanie mieszkania przez sąsiada z góry: kto odpowiada i gdzie dzwonić
Gdy sprawcą zalania jest sąsiad, odpowiada on za szkodę na podstawie art. 415 KC, a jego polisa OC lub ubezpieczenie mieszkania powinno pokryć koszty naprawy Twojego lokalu.
Pierwszym krokiem jest kontakt z sąsiadem i wspólne sporządzenie protokołu zalania. Jeśli sąsiad odmawia współpracy lub nie ma go w domu, zawiadom administrację budynku albo zarządcę nieruchomości. Zarządca ma uprawnienia do wejścia do lokalu w sytuacji zagrożenia i może zlecić odcięcie wody w całym pionie. Gdzie zgłosić zalanie mieszkania przez sąsiada, gdy nie możesz się z nim skontaktować? Zadzwoń do administracji budynku, spółdzielni mieszkaniowej lub wspólnoty mieszkaniowej. W nocy działa pogotowie techniczne wskazane na tablicy ogłoszeń klatki schodowej.
Gdy sąsiad ma ubezpieczenie mieszkania od zalania z rozszerzeniem OC w życiu prywatnym, zgłaszasz szkodę bezpośrednio do jego ubezpieczyciela. Podaj numer polisy sąsiada (jeśli go znasz) lub zgłoś zdarzenie do swojego ubezpieczyciela, który sam wystąpi z regresem. Ile odszkodowania za zalany sufit możesz się spodziewać? Zakres obejmuje koszt osuszenia, naprawy tynku, malowania, a jeśli woda uszkodziła instalację elektryczną lub zniszczyła meble, również te pozycje. Ubezpieczyciel wycenia szkodę przez własnego likwidatora lub na podstawie kosztorysu rzeczoznawcy majątkowego.
Co zrobić, gdy sąsiad nie ma ubezpieczenia?
Gdy sprawca zalania nie posiada żadnej polisy mieszkaniowej, możesz dochodzić odszkodowania bezpośrednio od niego na drodze cywilnej, zaczynając od pisemnego wezwania do zapłaty.
Wyślij sąsiadowi wezwanie do zapłaty listem poleconym z potwierdzeniem odbioru. Podaj w nim kwotę szkody, termin zapłaty (zwyczajowo 14-30 dni) i podstawę prawną (art. 415 KC, odpowiedzialność za czyn niedozwolony). Jeśli sąsiad nie reaguje, sprawa trafia do sądu cywilnego. Przy szkodach do 20 000 zł właściwy jest sąd rejonowy, a postępowanie uproszczone jest tańsze i szybsze. Pamiętaj, że art. 826 KC nakłada na poszkodowanego obowiązek minimalizacji szkody: jeśli nie podejmiesz działań ograniczających straty (np. nie zabezpieczysz mieszkania przed dalszym zawilgoceniem), sąd może obniżyć należne odszkodowanie. To argument za tym, by działać szybko i dokumentować każdy krok.
Sytuacja, w której zalałem mieszkanie sąsiada i nie mam ubezpieczenia, jest trudna, ale nie beznadziejna. Można negocjować spłatę w ratach, skorzystać z mediacji lub zaproponować samodzielne przeprowadzenie remontu. Ugoda jest zawsze tańsza i szybsza niż droga sądowa dla obu stron.
Osuszanie i zagrożenia biologiczne po zalaniu
Profesjonalne osuszanie kondensacyjne lub adsorpcyjne należy rozpocząć w ciągu 24-48 godzin od zdarzenia, bo po tym czasie na zawilgoconych powierzchniach zaczyna aktywnie rozwijać się pleśń i grzyb.
Pleśń pojawia się szybciej niż większość ludzi sądzi. Już po 24 do 48 godzinach wilgotna ściana lub sufit stają się środowiskiem sprzyjającym namnażaniu zarodników. Widoczne czarne lub zielone plamki to jednak dopiero efekt kilkudniowego wzrostu. Zanim grzyb stanie się widoczny gołym okiem, jego zarodniki są już w powietrzu i mogą wywoływać objawy alergiczne, kaszel, podrażnienie oczu i nasilenie astmy. Jeśli ktoś z domowników ma objawy oddechowe, gorączkę lub silne podrażnienie błon śluzowych po zalaniu, skonsultuj się z lekarzem.
Osuszanie kondensacyjne sprawdza się przy temperaturach powyżej 15 stopni Celsjusza i polega na schładzaniu powietrza do punktu rosy, co skrapla parę wodną. Osuszanie adsorpcyjne działa przy niskich temperaturach i jest skuteczniejsze w przypadku głęboko zawilgoconych przegród budowlanych. Czas osuszania zależy od grubości ścian i skali zalania: od kilku dni do kilku tygodni. Profesjonalne firmy używają higrometrów i kamer termowizyjnych, by potwierdzić skuteczność procesu.
Nie zamykaj okien i nie uruchamiaj ogrzewania na pełną moc bez konsultacji ze specjalistą. Zbyt szybkie suszenie może spowodować pękanie tynku i odspajanie płytek. Wentylacja krzyżowa (otwarte okna po przeciwnych stronach mieszkania) to dobre uzupełnienie profesjonalnego osuszania, ale nie jego substytut.
Ubezpieczenie, najem i organizacja po kryzysie
Zgłoszenie szkody do ubezpieczyciela w dniu zdarzenia oraz sprawdzenie zapisów umowy najmu to dwa działania, które chronią Twoje prawa finansowe niezależnie od przyczyny zalania.
Sprawdź swoją polisę mieszkaniową pod kątem zakresu ochrony. Ubezpieczenie mieszkania od zalania może obejmować mury i stałe elementy wykończenia albo dodatkowo ruchomości domowe, sprzęt elektroniczny i koszty tymczasowego zakwaterowania. Ile odszkodowania za zalanie sufitu wypłaci ubezpieczyciel? To zależy od sumy ubezpieczenia, zakresu polisy i wyceny rzeczoznawcy. Sprawdź, czy Twoja polisa zawiera klauzulę kosztów dodatkowych (np. najem zastępczy, pranie odzieży, przechowanie mienia).
Najemcy są w szczególnej sytuacji prawnej. Jeśli wynajmujesz mieszkanie i doszło do zalania z przyczyn technicznych (np. pęknięcie rury w ścianie), odpowiedzialność spoczywa na właścicielu lokalu, który ma obowiązek utrzymania nieruchomości w należytym stanie. Jeśli zalanie nastąpiło z Twojej winy (np. zostawiłeś otwartą wodę), odpowiadasz Ty. Umowa najmu powinna regulować te kwestie, dlatego przeczytaj ją dokładnie i skontaktuj się z wynajmującym niezwłocznie po zdarzeniu. Brak kontaktu może być interpretowany jako zaniedbanie.
Kilka rzeczy, o których rzadko się mówi, a które są ważne w pierwszych godzinach kryzysu:
- Zadzwoń do pracodawcy lub poinformuj o sytuacji, jeśli musisz zostać w domu lub opuścić pracę.
- Jeśli masz dzieci lub osoby starsze w mieszkaniu, zadbaj o ich tymczasowe zakwaterowanie u rodziny lub znajomych, zanim ocenisz bezpieczeństwo lokalu.
- Jeśli zalanie nastąpiło w nocy lub podczas Twojej nieobecności (np. wróciłeś z urlopu), nie wchodź do mieszkania bez upewnienia się, że prąd jest odcięty. Zadzwoń do pogotowia technicznego lub poczekaj na administrację.
- Zapisz wszystkie rozmowy telefoniczne: datę, godzinę, imię rozmówcy i treść ustaleń. To Twoja ochrona w razie sporu.
Zalane mieszkanie to sytuacja, w której stres utrudnia myślenie. Lista priorytetów w pierwszych godzinach jest prosta: bezpieczeństwo (prąd, woda), dokumentacja (zdjęcia, protokół), zgłoszenie (ubezpieczyciel, administracja), osuszanie. Każdy z tych kroków wpływa na kolejny, a zaniedbanie któregokolwiek może kosztować Cię część lub całość odszkodowania.
